Si otra persona chocó su auto, probablemente se esté preguntando: «¿Qué pasa si otra persona maneja mi auto y tiene un accidente?», porque quiere saber si su seguro de auto de New York la cubre. Sí, la cubre en la mayoría de las circunstancias.
Nuestros abogados de accidentes de auto de Long Island han preparado esta guía completa para ayudarle a entender cómo funciona la cobertura del seguro y qué pasos seguir si otra persona que maneja su auto se ve involucrada en un accidente.
- En NY, el seguro de auto sigue al auto
- ¿Qué pasa si otra persona había pedido prestado el auto que me chocó?
- ¿Cuándo no cubre su seguro de auto de New York a otros conductores?
- ¿Me cubre mi seguro de auto en otro auto?
En NY, el seguro de auto sigue al auto
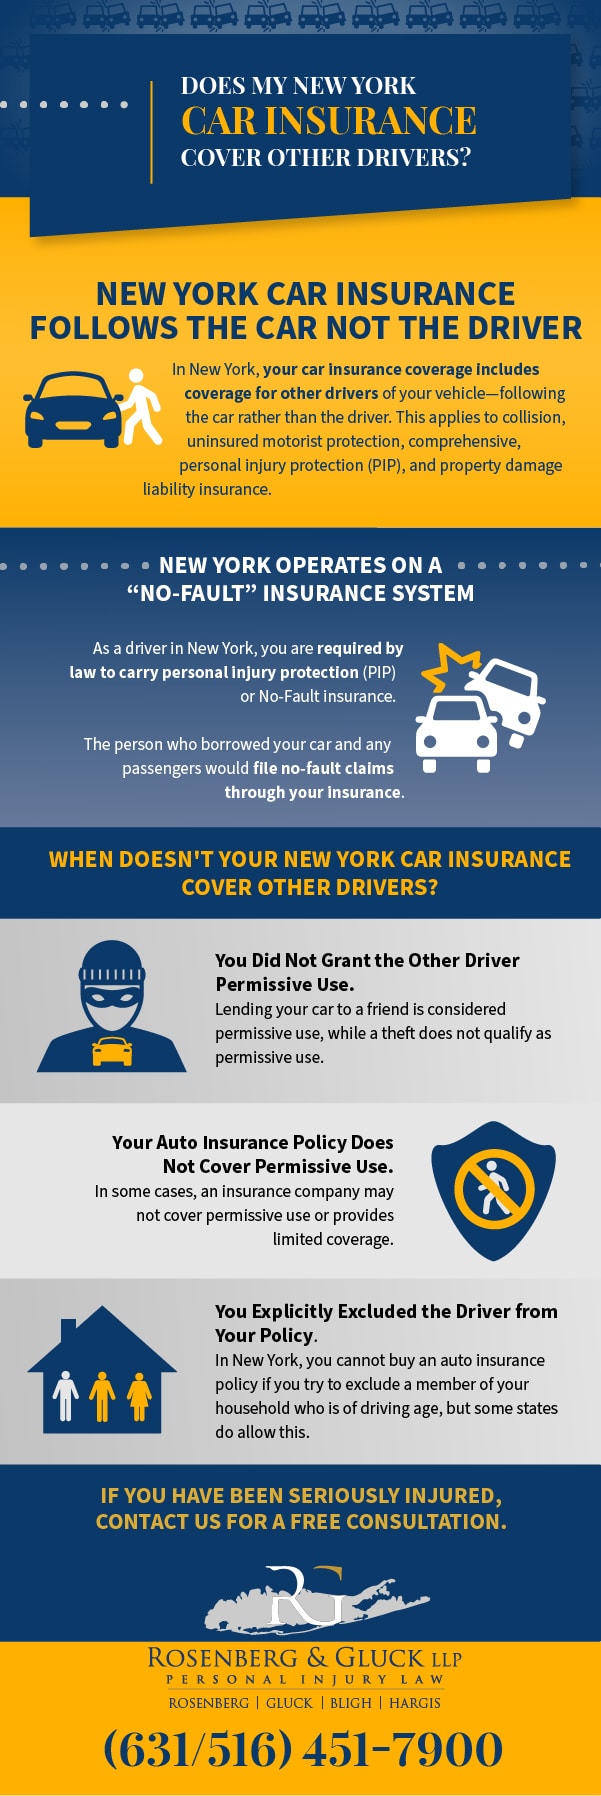
En New York, la cobertura de su seguro de auto se aplica a otros conductores de su vehículo: sigue al auto y no al conductor. Esto incluye el seguro de colisión, la protección contra conductores sin seguro, la cobertura integral, la protección contra lesiones personales (PIP) y el seguro de responsabilidad civil por daños a la propiedad.
¿Qué pasa si otra persona había pedido prestado el auto que me chocó?
En New York, si alguien causa una colisión mientras maneja el auto de otra persona, hay varios factores importantes que debe conocer.
El seguro de responsabilidad civil por daños a la propiedad del auto pagará sus pérdidas
Si su choque fue causado por alguien que manejaba un auto prestado, el seguro de responsabilidad civil por daños a la propiedad de ese vehículo debería cubrir los daños a su vehículo. Además, la póliza de responsabilidad civil del auto debería cubrir sus otras pérdidas, incluidas las lesiones corporales.
New York funciona con un sistema de seguro “sin culpa” (no-fault)
Como conductor en New York, usted está obligado por ley a tener no solo cobertura de responsabilidad civil por daños a la propiedad, sino también un seguro de protección contra lesiones personales (PIP). En un sistema de seguro sin culpa, las personas lesionadas normalmente presentan sus reclamos ante la aseguradora que cubría el vehículo en el que se encontraban en ese momento.
Esto significa que usted presentará una solicitud no-fault con su propia cobertura, o con la cobertura de su vehículo, y normalmente no con la del vehículo que causó el accidente. Sin embargo, si usted era peatón o ciclista, presentaría la solicitud no-fault con el vehículo que lo atropelló. Si usted estaba en un auto prestado en el momento del choque, su cobertura PIP o no-fault provendría del auto en el que se encontraba.
¿Puede el seguro PIP cubrir a otros conductores?
Sí, la cobertura PIP o no-fault pagará hasta $50,000 por persona en gastos médicos, salarios perdidos y más al conductor y a cualquier pasajero que haya resultado lesionado, así como a cualquier peatón lesionado, sin importar quién haya sido el conductor culpable.
Aunque usted tiene cobertura PIP a través del vehículo en el que se encuentra cuando ocurre un accidente, también puede acceder a la cobertura de su propia compañía de seguro de auto si esta ofrece beneficios más amplios que la cobertura de colisión del otro vehículo involucrado. Esto aplica incluso si usted es la persona que maneja un auto que no es suyo. Si usted figura como asegurado nombrado en la póliza de seguro del dueño de otro auto, también puede acceder a la cobertura de esa póliza (incluida la cobertura paraguas o en exceso).
¿Cuándo no cubre su seguro de auto de New York a otros conductores?
Hay situaciones en las que el propio seguro de un vehículo podría no cubrir el accidente ni los daños resultantes, con consecuencias económicas. Algunos ejemplos de situaciones en las que el seguro del vehículo no brindará cobertura incluyen:
El conductor no tenía permiso para usar el vehículo
Según el Department of Financial Services (Departamento de Servicios Financieros) de New York, una póliza de seguro de responsabilidad civil de auto debe cubrir:
- Al titular de la póliza (como parte asegurada)
- Al cónyuge o hijo del titular de la póliza (si viven en el mismo hogar)
- A cualquier otra persona a quien se le permita manejar el auto del titular de la póliza (con algunas excepciones)
Si alguien manejó el auto sin permiso, el seguro no cubrirá los daños de la colisión. Por ejemplo, un robo es un uso no autorizado. El uso no autorizado puede ser difícil de demostrar, ya que se presume que el uso fue con permiso.
Su póliza de seguro de auto no cubre el uso con permiso
No todas las pólizas de seguro cubren el uso con permiso. Es posible que no lo cubran en absoluto o que solo ofrezcan pólizas “step-down” (de cobertura reducida) con cobertura limitada. Una compañía de seguros puede brindar cobertura para reclamos por uso con permiso, pero aumentará su deducible cuando usted presente un reclamo. La cobertura por uso con permiso generalmente no se extiende a los autos de alquiler.
Revise su póliza de auto para saber qué le cubre y cuáles son los límites de su póliza antes de dejar que un familiar o un amigo maneje su auto.
Usted excluyó explícitamente al conductor de su póliza
En New York, usted no puede comprar una póliza de seguro de auto si intenta excluir a un miembro de su hogar que tenga edad para manejar. Algunos estados sí lo permiten, sobre todo si la persona en cuestión tiene un mal historial de manejo o antecedentes de manejar en estado de ebriedad. Si los conductores de esos estados nombran a alguien como excluido, su seguro no cubrirá los reclamos que involucren a los conductores excluidos.
¡Excelente bufete! ¡Todo el personal es servicial, amable y conocedor! ¡Recomendaría sus servicios a cualquier persona que haya tenido un accidente de vehículo motorizado! ¡¡Muchas gracias al equipo legal de RB&G!!
Alan B.
¿Me cubre mi seguro de auto en otro auto?
En New York, su seguro de auto puede brindarle cobertura cuando maneja el vehículo de otra persona, y el seguro de su amigo también lo protegerá en caso de accidente. Si usted causa un accidente y supera los límites de cobertura de la póliza de seguro de auto de su amigo, se aplicará su propia póliza.
¿Me cubre mi seguro de auto en un auto de alquiler?
Su póliza actual también puede protegerlo cuando maneja un vehículo de alquiler.
Antes de comprar un seguro opcional de una compañía de alquiler de autos, revise su póliza actual para ver si ya tiene cobertura. Conocer su cobertura puede ayudarle a encontrar asistencia rápidamente en caso de que tenga un accidente mientras maneja un vehículo de alquiler.
Para una consulta legal gratuita, llame al